Resumen práctico para el comprador
- El vidrio no paga impuestos especiales: los paga el producto que va dentro. Pero la botella es el soporte físico de la cápsula, la precinta, la banderilla y las menciones obligatorias, de modo que el pedido de envases nace ya condicionado por el régimen fiscal del mercado de destino.
- Entre una cápsula neutra y una cápsula fiscal hay una diferencia de calendario, de cuello y de riesgo: la cápsula fiscal obliga a reservar altura de cuello, hombro liso y una referencia distinta por mercado, y suele alargar el aprovisionamiento.
- Exportar en régimen de suspensión no elimina obligaciones: traslada la responsabilidad al operador autorizado del país de destino. Sin establecimiento registrado, depósito fiscal o representante fiscal, y sin documentación que case con el lote de vidrio, el envío se detiene o tributa donde no debía.
Qué es un impuesto especial y por qué una botella vacía ya entra en su ámbito
Un impuesto especial —excise duty en inglés, droit d’accise en francés— no grava la renta ni el consumo en general, sino una categoría concreta y medible de bienes: alcohol, tabaco, hidrocarburos, electricidad. Son tributos monofásicos, que se devengan una sola vez en toda la cadena; su hecho imponible es la fabricación, la transformación y la tenencia dentro del ámbito territorial, mientras que el devengo se produce en la puesta a consumo. La base imponible es física, no económica: hectolitros, hectolitros de alcohol puro o grados Plato, según el producto.
Una botella de vidrio vacía no es un producto sometido a impuestos especiales: es un envase industrial que paga arancel si cruza una frontera y que en España soporta, cuando incorpora plástico, el impuesto sobre envases no reutilizables. Pero entra en el ámbito por tres razones: la capacidad declarada es un dato fiscal, porque entra en la liquidación cuando la base se calcula por hectolitros; la marca fiscal se pega al vidrio; y las menciones obligatorias ocupan etiqueta. Un cuello más corto de lo previsto puede dejar sin sitio una banderilla obligatoria.
El ámbito en España: la Ley de Impuestos Especiales y su reglamento
En España el régimen se articula en torno a la Ley 38/1992, de Impuestos Especiales, y a su desarrollo reglamentario, el Reglamento de los Impuestos Especiales aprobado por Real Decreto 1165/1995. Cuatro de sus epígrafes afectan a la bebida: cerveza, gravada por hectolitro y grado Plato; vino y bebidas fermentadas, que tributan hoy a tipo cero; productos intermedios, donde entran vermuts, aperitivos vínicos y generosos con alcohol añadido; y alcohol y bebidas derivadas, que concentran la mayor parte de la recaudación. El tipo cero no es estar fuera del régimen: el vino sigue siendo producto sometido a impuestos especiales.
Junto al alcohol conviven figuras que tocan al envase, como el impuesto sobre los envases de plástico no reutilizables de la Ley 7/2022, liquidado por kilogramo de plástico no reciclado y aplicable a cápsulas, tapones y liners. El control gira alrededor del CAE, que identifica cada fábrica y depósito fiscal; del depósito fiscal, donde el producto circula en suspensión; y de las garantías que respaldan el tributo. El fabricante de vidrio no tiene obligación fiscal alguna, pero el cliente necesita un envase compatible: cuello que admita cápsula, etiqueta que admita las menciones obligatorias y capacidad real igual a la declarada.
El régimen general en la Unión Europea: Directiva 2020/262, EMCS y circulación en suspensión
Por encima de la norma nacional está el marco comunitario. La Directiva (UE) 2020/262 establece las reglas comunes sobre devengo, exigibilidad, circulación y franquicias; la Directiva 92/83/CEE fija la estructura armonizada de los impuestos sobre el alcohol —cómo se definen cerveza, vino, fermentadas, productos intermedios y bebidas derivadas— y la Directiva 92/84/CEE los tipos mínimos. Sobre esas piezas, cada Estado miembro construye su cuadro de tipos, que pueden ser muy distintos entre países vecinos. El principio estructurante es claro: el impuesto se devenga en el Estado miembro de consumo, no en el de producción.
Para que el producto no tribute dos veces existe la circulación en régimen suspensivo: los productos se mueven entre establecimientos autorizados sin devengo, respaldados por una garantía y acompañados de un documento administrativo electrónico con su código administrativo de referencia, gestionado a través del EMCS. La salida del régimen es la puesta a consumo, y ahí entran en juego el destinatario registrado, el operador registrado y el representante fiscal, obligatorio en algunos Estados miembros. Para el envase, la suspensión exige mantener la identidad del lote hasta el destino, que el producto llegue precintado y plazos previsibles.
Los tributos que rodean a cada botella, uno por uno
Antes de comparar precios hay que separar dos mundos que los compradores mezclan: los tributos que recaen sobre el producto —el alcohol— y los que recaen sobre el envase, que afectan al pedido de vidrio en forma de marcado, peso, composición y documentación. La tabla los ordena según sobre qué recaen, si conllevan marca física, quién responde y cómo condicionan el envase.
| Tipo de impuesto | Productos afectados | Marca, precinta o cápsula asociada | Quién responde | Efecto sobre el envase y el embalaje |
|---|---|---|---|---|
| Impuesto sobre la cerveza | Cerveza y mezclas con cerveza | Sin marca fiscal en España; control por CAE y documentos de circulación | El fabricante o el importador del producto | Base por hectolitro y grado Plato: exige capacidad declarada exacta |
| Impuesto sobre el vino y las bebidas fermentadas | Vino tranquilo, espumoso, sidra, perada, mosto fermentado | Sin marca fiscal en España; menciones obligatorias de etiquetado | El operador registrado o el importador | Etiqueta amplia y llenado estable; el espumoso exige presión interna garantizada |
| Impuesto sobre los productos intermedios | Vermut, aperitivos vínicos, generosos con alcohol añadido | Sin marca fiscal en España; en otros Estados miembros, según su normativa | El fabricante o el importador | Cerramiento resistente a un contenido alcohólico medio; etiqueta con grado y origen |
| Impuesto sobre el alcohol y las bebidas derivadas | Destilados, licores, aguardientes, ginebra, vodka, ron, whisky, tequila, mezcal | Cápsula o precinta representativa de derechos en varios Estados miembros; en España, registro | El titular del depósito fiscal o el importador | Cuello con altura libre para cápsula o banderilla; cierre no reutilizable |
| Impuesto sobre el valor añadido | Todas las bebidas y todos los envases | Sin marca física | El sujeto pasivo de cada operación | Impacto en coste, no en marcado; influye en el precio de cápsula y etiqueta en destino |
| Impuesto especial sobre los envases de plástico no reutilizables | Cápsulas, tapones, liners y precintas de plástico | Declaración por masa de plástico no reciclado | Quien pone el producto en el mercado | Empuja hacia cápsulas de aluminio y liners de menor masa |
| Responsabilidad ampliada del productor por envases | Todos los envases de vidrio, cartón y plástico | Marcado de material y símbolos de reciclaje; contribución por tonelada | El envasador o el primer comercializador | Penaliza peso y número de componentes: pesa a favor del aligeramiento |
| Impuestos selectivos al consumo de Latinoamérica | Destilados, cerveza, vinos y bebidas azucaradas | Banderillas, estampillas, marbetes o precintos según el país | El importador local o el fabricante autorizado | Necesita banda de cuello o cuerpo libre, y un cierre que la banderilla no pueda sortear |
| Timbres de circulación y tasas específicas | Bebidas alcohólicas y labores del tabaco en determinadas jurisdicciones | Timbre o sello adherido, con número de serie | El importador o el distribuidor autorizado | Superficie plana y limpia en zona de etiqueta, junto a la contraetiqueta legal |
| Derechos arancelarios y de defensa comercial | Botellas y tarros de vidrio importados | Sin marca física; origen y clasificación arancelaria | El importador del envase | Influye en el origen de fabricación y en el calendario de compra |
En conjunto, solo dos o tres de estas figuras exigen una marca física sobre la botella, pero casi todas condicionan alguna decisión de envase. La más peligrosa de ignorar es la que exige una banda o un timbre, porque su espacio no se improvisa.
Marcas y precintas fiscales, timbres de circulación y cápsulas
No existe un sistema único de marcas fiscales en el alcohol, sino al menos cuatro familias. La primera es la marca fiscal adherida: un timbre o precinta pegado sobre el envase que acredita que el tributo se ha satisfecho, y que puede cubrir parte del cuello y del cierre. La segunda es la cápsula representativa de derechos, que es en sí misma la marca fiscal y que en Francia obliga a precintar antes de la salida del depósito. La tercera son las banderillas, estampillas o marbetes latinoamericanos, con número de serie, adheridos sobre cuello o cuerpo. La cuarta son los timbres de circulación y sellos fiscales de algunas jurisdicciones, incluidos varios estados de Estados Unidos.
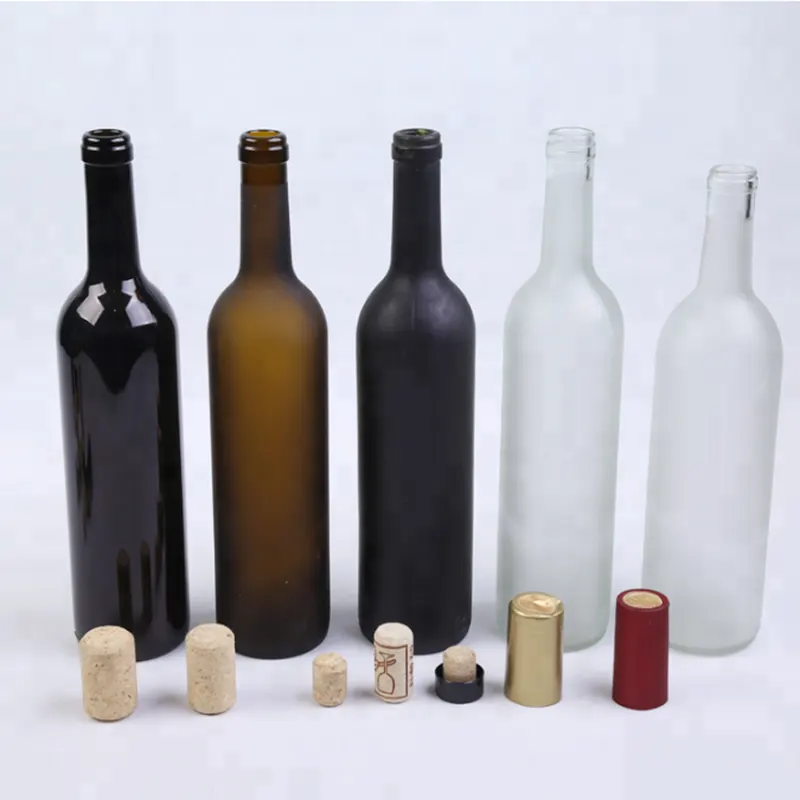
A esas marcas se suman otras que no son fiscales pero compiten por el mismo espacio: en México, la denominación de origen del tequila y del mezcal exige un marcado específico; en España, los vinos con denominación de origen protegida llevan contraetiqueta numerada del consejo regulador, en el mismo plano posterior que un timbre. De ahí requisitos físicos que hay que fijar con el fabricante: un cierre de un solo uso, un cuello con longitud cilíndrica suficiente y sin rebabas —una cápsula que roza mal se arruga— y un hombro liso, porque el relieve en la zona de pegado es un defecto de cumplimiento.
Cápsula neutra frente a cápsula fiscal: la decisión que define el pedido
El punto donde el régimen fiscal toca de lleno la compra de envases es la cápsula: una funda —de polilaminado aluminio-plástico o de aluminio con liner— que cubre el cierre, protege el tapón y, cuando existe marca fiscal, es el documento.
Con cápsula neutra o de marca, el envase se produce y aprueba con independencia del calendario fiscal: si un mercado cambia su marcado, se cambia la cápsula y, si acaso, la banderilla, pero el molde, la boca y el cuello siguen sirviendo. El coste por unidad depende de la tirada y del número de colores, con condiciones que se fijan según el proyecto. Con cápsula fiscal el orden se invierte: primero la autorización del establecimiento, después una cápsula precintada o numerada acorde a los litros declarados, y solo entonces el envasado. Cada referencia fiscal puede exigir su propia cápsula y su propia altura de cuello.
Cinco variables se deciden entonces y luego son caras de revertir: la altura del cuello, que debe cubrir la cápsula sin invadir hombro ni etiqueta; el diámetro de boca y cuello, del que depende que exista una cápsula estándar; la textura del cuello, porque una superficie muy lisa deja girar la cápsula y una muy rugosa atrapa aire; el peso y espesor, porque un cuello robusto admite mejor el capsulado mecánico; y el color, porque una cápsula opaca puede tapar una serigrafía del cuello. Muchos clientes eligen la vía intermedia: cápsula neutra con banderilla local, que sube el coste unitario pero reduce el riesgo con varios destinos.
Obligaciones de etiquetado y menciones obligatorias que condicionan el envase
El etiquetado del alcohol es una superposición de normas. En la Unión Europea, el Reglamento (UE) 1169/2011 fija la información alimentaria al consumidor y el régimen de alérgenos; para el vino, el Reglamento (UE) 2019/33 desarrolla las menciones obligatorias y facultativas y el Reglamento (UE) 2018/273 ordena el registro y los documentos de comercialización. Con el nuevo régimen de etiquetado, la lista de ingredientes y la declaración nutricional se facilitan en la etiqueta o por vía electrónica mediante un código bidimensional, lo que ha empujado a muchas bodegas a reservar más superficie o a añadir un elemento gráfico en el reverso.
A las menciones europeas se suman las nacionales: grado alcohólico, sulfitos y menciones del consejo regulador en España; advertencia sanitaria y prohibición de venta a menores en México; advertencias de consumo responsable en Colombia y Chile; requisitos estatales añadidos al control federal en Estados Unidos. La consecuencia es directa: una etiqueta más larga necesita zona cilíndrica más alta, la contraetiqueta necesita superficie plana, el código bidimensional necesita contraste —que cae sobre vidrio muy tenido— y el lote necesita sitio legible. Se resuelve con un cuerpo cilíndrico alto.
Impacto en la elección del envase, en la personalización y en los plazos
Todo lo anterior se traduce en seis decisiones: la geometría del cuello, con longitud, diámetro y cilindricidad para cápsula, precinta o banderilla; la geometría del cuerpo, con zona de etiqueta cilíndrica y sin relieve en las bandas de pegado; el tipo de cierre, de un solo uso; la capacidad declarada, coincidente con la real dentro de la tolerancia acordada; la masa y composición, ya que menos plástico no reciclado reduce la exposición a los tributos sobre envases; y el color y tratamiento superficial, porque el vidrio muy tenido complica la lectura de códigos.
La personalización es donde más proyectos se desvían. La serigrafía y el grabado ácido son magníficos con mercado único y volumen alto, pero con varios mercados cada cambio de marcado obliga a una nueva serigrafía o a un molde decorado nuevo. Un envase neutro de vidrio incoloro, ámbar o verde, con etiqueta y cápsula, atiende cinco mercados con un solo pedido. Nuestra recomendación habitual es separar: el vidrio queda neutro y estable y la personalización se concentra en los elementos sustituibles —etiqueta, cápsula, banderilla, caja—, que son los que el regulador puede cambiar de un año a otro.
Los plazos dependen de tres relojes que no siempre avanzan a la vez: el del vidrio, con tiempos que se concretan según el proyecto; el del elemento de marcado, que si es fiscal depende de una autorización que el cliente gestiona en su país; y el del calendario normativo, porque los cambios de tipos y marcado suelen entrar en vigor al inicio del ejercicio. De ahí una pauta que repetimos: aprobar el envase con antelación y dejar el marcado para el final. El vidrio admite pocos cambios de última hora; la etiqueta y la cápsula, muchos.
Trazabilidad, declaraciones y archivo documental
Los regímenes de impuestos especiales viven de documentos, y el envase tiene su propia trazabilidad; las dos deben poder cruzarse. Para ello, el comprador debería exigir cuatro bloques: la identificación del lote con fecha y máquina o sección y, cuando el proceso lo permite, la cavidad del molde, que acota un defecto sistemático a un origen concreto; los registros de control dimensional de ese lote —capacidad de colmo, altura, diámetro de boca, diámetro de cuerpo, peso—; la documentación de conformidad para contacto alimentario y las declaraciones de los proveedores de cápsulas, tapones y liners; y la relación entre lote, palé y cantidad.
Conviene ser explícito en un punto: el fabricante de vidrio aporta la documentación técnica y de trazabilidad del envase y los certificados de sus proveedores de materiales, según el proyecto. Lo que no aporta son declaraciones fiscales, liquidaciones de impuestos especiales ni códigos de establecimiento: esas piezas son del operador autorizado en el país de consumo. El archivo cierra el circuito: en España el plazo general de prescripción tributaria es de cuatro años, y conviene guardar una muestra por lote con su etiqueta de identificación y su fecha.
Impuestos selectivos al consumo fuera de España: Latinoamérica y Estados Unidos
Cuando el destino no es España, el esquema cambia de nombre, de administración y de lógica. En México, el Impuesto Especial sobre Producción y Servicios grava las bebidas alcohólicas con tasas sobre el precio más una cuota para la cerveza, y en ciertos supuestos exige marbetes o precintos, además del etiquetado sanitario y de las menciones del tequila y el mezcal. En Colombia conviven el impuesto nacional al consumo y el departamental a licores, vinos y aperitivos, con estampillas. En Chile el impuesto adicional aplica tasas distintas a destilados y vinos, con recargo por azúcar. En Perú se aplica el Impuesto Selectivo al Consumo con banderillas; en Argentina, los impuestos internos; y en Estados Unidos, a los impuestos federal y estatal se suman timbres en algunos estados.
La conclusión operativa es doble: el responsable del tributo es siempre el operador local —importador, fabricante autorizado o distribuidor—, nunca el fabricante de vidrio; y casi todos esos regímenes tienen una expresión física sobre el envase que necesita espacio reservado en el plano. Por eso, cuando el cliente prevé exportar a varios países latinoamericanos, conviene elegir un envase base con cuello largo y hombro liso, aunque en España no sea necesario: ese margen de vidrio permite después aplicar una banderilla peruana, una estampilla colombiana o un timbre estatal estadounidense sin cambiar de molde.
Preguntas frecuentes sobre impuestos especiales y timbres fiscales
¿Paga impuestos especiales una botella de vidrio vacía?
No. El envase de vidrio no es un producto sometido a impuestos especiales sobre el alcohol: tributa como mercancía aduanera si cruza una frontera y, según el país, puede quedar dentro de una responsabilidad ampliada del productor por el residuo del envase, así como del impuesto sobre envases de plástico no reutilizables. El impuesto especial recae sobre el alcohol contenido y lo liquida el fabricante o el importador del producto. La botella, sin embargo, participa del cumplimiento porque es el soporte de la cápsula, la precinta, la banderilla y las menciones obligatorias.
¿Cuándo es obligatoria una cápsula fiscal o una precinta sobre la botella?
Depende del país y del producto, porque no existe un sistema armonizado. Algunos Estados miembros de la Unión Europea aplican cápsulas representativas de derechos o marcas fiscales sobre determinadas bebidas derivadas, mientras que otros, como España, se apoyan en el registro del establecimiento, el depósito fiscal y los documentos de circulación. Fuera de la Unión Europea, varios países latinoamericanos exigen banderillas, estampillas o marbetes, y algunos estados de Estados Unidos mantienen timbres. La obligación concreta se confirma con el asesor fiscal del destino, nunca con el fabricante de envases.
¿Cómo afecta el impuesto especial a la capacidad y al llenado del envase?
De forma indirecta pero real. Cuando la base imponible se calcula por hectolitros o por hectolitros de alcohol puro, el volumen declarado entra en la liquidación, de modo que la capacidad nominal debe coincidir con la real dentro de la tolerancia acordada. Además, el nivel de llenado determina el contenido efectivo de cada unidad: si varía mucho dentro del lote, el alcohol por botella también varía. Conviene fijar por escrito capacidad de colmo, nivel de llenado y tolerancia antes de aprobar la producción.
¿Qué documentación debe reunir el comprador de envases antes de hacer el pedido?
Al menos cuatro bloques: la ficha técnica con capacidad de colmo, altura, diámetro de boca, diámetro de cuerpo y peso; la identificación del lote con fecha y máquina, junto con los registros de control dimensional; la documentación de conformidad para contacto alimentario del vidrio y las declaraciones de los proveedores de cápsulas, tapones y liners; y la relación entre lote, palé y cantidad. Los documentos fiscales no los aporta el fabricante de vidrio: corresponden al operador autorizado en el país de consumo.
¿Puedo usar la misma botella y la misma cápsula para varios países?
La botella, casi siempre sí; la cápsula, no siempre. Un envase con cuello largo, hombro liso y zona de etiqueta cilíndrica sirve para varios mercados aunque cambien las menciones obligatorias. La cápsula es otra cosa: si algún mercado exige una cápsula fiscal o un marcado específico, esa referencia será exclusiva. La solución más flexible suele ser mantener el vidrio y la cápsula neutros y aplicar en destino la banderilla o el timbre que corresponda, lo que encarece la operación unitaria pero evita inmovilizar existencias por un cambio normativo.
¿Cambia algo si el destino es Latinoamérica o Estados Unidos?
Sí, en tres aspectos: cambia el nombre y la administración del tributo —impuesto selectivo al consumo, impuesto al consumo departamental, impuestos internos o excise tax federal y estatal—; cambia quién responde, que es siempre el operador local; y cambia la presencia de marcas físicas, que en varios de esos mercados son banderillas, estampillas, marbetes o timbres adheridos a la botella. Para el envase, la consecuencia es la misma: reservar espacio de cuello, hombro y cuerpo antes de aprobar el molde.
El régimen fiscal no se decide en la fábrica de vidrio, pero se materializa en ella. Si está preparando una campaña para un mercado con impuestos especiales, conviene revisar en paralelo la documentación aduanera de la exportación y los requisitos de los envases destinados a Latinoamérica, porque marcan qué papeles y qué marcados acompañarán al lote. En el lado del producto, el etiquetado y la serigrafía determinan la superficie disponible para las menciones obligatorias, las mangas y sellos de garantía resuelven el cierre de un solo uso y la boca y el tipo de cierre fijan si la cápsula o la precinta se pueden aplicar sin riesgo de manipulación.