Synthèse pratique pour l’acheteur
- Le verre vide n’est jamais un produit accisé : les droits frappent la boisson, à sa mise à la consommation. Le redevable est l’opérateur qui détient les alcools.
- Les marques fiscales — capsule représentative de droits, timbre sérialisé — se posent après remplissage : elles consomment de la surface utile et interdisent de loger le décor de marque sur la capsule.
- Le chemin critique d’une campagne est rarement la fonte du verre : il tient à la validation des mentions, à l’alignement des volumes déclarés et à la traçabilité des lots.
Le champ d’application : l’accise frappe la boisson, jamais le contenant
La confusion la plus coûteuse consiste à chercher un droit d’accise sur le verre. Il n’en existe pas. Le verre est un emballage inerte : il relève du contact alimentaire, de la recyclabilité ou de la responsabilité élargie du producteur, mais il n’est jamais le produit imposé. Ce sont les boissons alcoolisées qui supportent l’accise, au moment de leur mise à la consommation sur un territoire donné.
Cette distinction détermine qui porte la responsabilité. Un fabricant de flacons n’est pas redevable, ne tient pas de comptabilité matières d’alcool et ne dépose aucune déclaration. Le redevable est l’opérateur qui détient les boissons : producteur, embouteilleur à façon, entrepositaire agréé, importateur, parfois distributeur. Le fournisseur de verre n’intervient qu’en amont, par les caractéristiques du contenant qu’il livre.
La nature de la boisson change tout, et le verre doit s’y adapter. Le cadre européen harmonisé distingue la bière, le vin, les autres boissons fermentées, les produits intermédiaires, puis les alcools et spiritueuses. Le traitement dépend de la catégorie et du titre alcoométrique : certaines catégories bénéficient d’un régime allégé ou d’un taux nul, tandis que les spiritueux supportent la charge la plus contrôlée. Les taux et exonérations ne sont pas uniformes : toute valeur chiffrée se vérifie auprès de l’administration compétente.
Les cadres diffèrent d’un marché francophone à l’autre. En France, le régime figure dans le code des impositions sur les biens et services et s’articule avec le code des douanes ; en Belgique et au Luxembourg, il relève des douanes et accises ; la Suisse applique une législation fédérale propre, avec monopole sur les spiritueux et fiscalité distincte sur la bière ; le Canada et le Québec combinent droit fédéral, droits provinciaux et monopoles de distribution ; les pays du Maghreb associent droits de douane, droits intérieurs de consommation et timbres fiscaux.
Marques fiscales, capsules et timbres : le vocabulaire réel du terrain
Le langage courant mélange trois objets distincts. Les séparer est indispensable, car chacun impose une contrainte différente au conditionnement — et une contrainte oubliée se rattrape rarement après la validation du moule.
La capsule représentative de droits est un dispositif posé sur le bouchage — capsule coiffe, surcapsule, opercule — qui matérialise l’acquittement ou la garantie des droits. Sa couleur est le plus souvent réglementaire, parfois son numérotage, et son apposition relève de l’opérateur autorisé. Conséquence décisive pour la personnalisation : lorsqu’une capsule fiscale est exigée, elle se substitue à la capsule de marque, et le décor migre ailleurs.
La marque fiscale, ou timbre, est un élément sérialisé — imprimé, adhésif ou intégré — qui individualise l’unité et la rattache à une déclaration. Elle s’appose sur le corps, le col ou le bouchage selon la réglementation locale. Sa présence réserve une zone que l’étiquette de marque ne peut plus occuper : un acheteur qui découvre cette contrainte après avoir calé un habillage complet redessine une étiquette déjà imprimée.
Le timbre de circulation et les documents d’accompagnement ne sont pas toujours physiques. La circulation sous suspension de droits est aujourd’hui autorisée par un document administratif électronique, émis, contrôlé et archivé dans un système dédié. Le papier a reculé, mais l’obligation de rattacher un lot à un mouvement reste entière.
Trois conséquences pratiques. La bague de col doit accepter le bouchage nominal et l’élément fiscal dans la hauteur de capsule prévue : un col trop long se voit en ligne, un col trop court empêche la reprise. La surface d’étiquette utile se calcule après déduction de la zone fiscale. Enfin, teinte, dépoli et décoration se fixent avant le lancement du moule.
Le DRM et la chaîne déclarative : ce que le verre doit rendre possible
Dans le régime français, l’opérateur qui détient, produit ou transforme des alcools dépose périodiquement une déclaration récapitulative — couramment appelée DRM — retraçant entrées, sorties et stocks, puis liquide les droits correspondants. Ce document ne décrit pas des intentions : il décrit des volumes, et doit se réconcilier avec la réalité physique du stock.
C’est là que le verre entre en scène, indirectement mais sûrement. Un volume déclaré repose sur une contenance déclarée, elle-même adossée à une capacité réelle et à une tolérance de remplissage. Si la capacité réelle varie fortement d’un flacon à l’autre dans un même lot, la réconciliation devient fragile : le nombre d’unités remplies multiplié par la contenance nominale ne retrouve plus le volume soutiré. Une tolérance serrée et régulière vaut mieux qu’une marge de sur-remplissage généreuse — point à ouvrir dès le devis.
Même raisonnement pour la traçabilité. Un lot livré sans repère exploitable rend toute reconstitution impossible en cas de réclamation ou de rappel. Un lot identifié — date, référence de moule, quantité — rattache un défaut à une fenêtre de fabrication précise et circonscrit le problème. Le niveau de détail disponible se précise au cas par cas, selon le projet et le pays de destination.
Mentions obligatoires et étiquetage : construire le plan de surface très tôt
Une bouteille d’alcool est un support réglementaire avant d’être un objet de marque. Les mentions varient selon la catégorie et le pays de mise à la consommation, mais quelques blocs reviennent presque partout.
La dénomination de vente, qui identifie la catégorie. Le volume nominal, dans l’unité légale du marché. Le titre alcoométrique volumique, obligatoire au-delà d’un certain seuil et généralement exprimé avec une décimale. Le numéro de lot, indispensable à la traçabilité et souvent apposé par jet d’encre après remplissage. Le nom et l’adresse de l’opérateur responsable.
S’ajoutent des exigences propres aux boissons : l’indication des allergènes, notamment les sulfites au-delà du seuil réglementaire, et, pour le secteur vitivinicole, une déclaration nutritionnelle et la liste des ingrédients, avec possibilité d’accès dématérialisé. En France, la réglementation sanitaire impose des messages de mise en garde, dont un pictogramme signalant le danger pendant la grossesse. En Belgique, en Suisse, au Luxembourg ou au Québec, libellés, langues admises et pictogrammes diffèrent : le multilingue consomme mécaniquement de la surface.
Or ces mentions occupent une surface mesurable. Une étiquette rectangulaire sur corps cylindrique doit répartir marque, mentions légales, code-barres et informations environnementales. Si le marché impose en plus une marque fiscale, la zone résiduelle se réduit encore, parfois jusqu’à imposer une étiquette de col ou un suremballage.
D’où une règle simple : arrêter la géométrie du flacon après avoir écrit l’étiquette, jamais avant. Choisir un corps trop étroit puis y faire tenir six mentions en deux langues et une zone fiscale se paie par un changement de référence en pleine campagne.
Tableau de référence par type de droit
Le tableau ci-dessous organise les principaux droits et marques rencontrés par les opérateurs francophones, du producteur français au distributeur québécois. Il se lit comme une grille de cadrage, non comme un barème : seuls les textes en vigueur font foi.
| Type de droit | Nature et cadre | Produits concernés | Marque ou formalité | Responsable | Impact sur le conditionnement |
|---|---|---|---|---|---|
| Droit d’accise sur les alcools | Imposition indirecte à la mise à la consommation | Alcools et spiritueuses | Déclaration périodique et liquidation | Producteur, entrepositaire agréé, importateur | Contenance déclarée et tolérance à maîtriser |
| Droit d’accise sur la bière | Régime propre au volume et au degré, taux réduits possibles | Bière et assimilés | Déclaration de production et de stock | Brasseries et entrepositaires | Formats standard, bague couronne ou capsule, forte pression |
| Droit spécifique sur les vins et fermentées | Régime allégé ou taux nul dans plusieurs États membres | Vins, cidres, poirés, hydromels | Déclaration de récolte et de stock | Producteur, négoce, embouteillage à façon | 75 cl et magnums dominants ; cohérence volume, étiquette, bouchon |
| Droit sur les produits intermédiaires | Catégorie intermédiaire définie par le degré | Vins mutés, mistelles, porto, apéritifs à base de vin | Déclaration et comptabilité matières | Producteur et opérateur agréé | Cols à capsule longue, surface d’étiquette étendue |
| Droit de monopole sur les spiritueux | Régime fédéral propre, distinct de l’accise sur la bière | Eaux-de-vie, liqueurs, distillats | Déclaration auprès de la régie fédérale | Distillateur, importateur | Contenances normalisées, bouchage scellé, capsule fréquente |
| Capsule représentative de droits | Marque sur le bouchage attestant droits acquittés ou garantis | Vins et spiritueux selon origine et régime | Capsule de couleur réglementaire, parfois numérotée | Opérateur autorisé, souvent à l’embouteillage | Col calibré pour capsule fiscale ; décor reporté sur l’étiquette |
| Timbre fiscal ou marque sérialisée | Élément unique rattaché à une déclaration | Spiritueux, produits importés de pays tiers | Timbre adhésif ou marque imprimée | Importateur ou opérateur agréé | Zone réservée sur le corps ou le col ; surface réduite |
| Droit provincial et majoration de distribution | Droits additionnels et monopoles selon la province | Toutes boissons alcoolisées commercialisées | Enregistrement et référencement distributeur | Importateur, agent, distributeur | Formats et habillages souvent imposés par le distributeur |
Deux avertissements. Ces lignes ne se cumulent pas mécaniquement : selon le pays de mise à la consommation et le statut de l’opérateur, un même produit relèvera d’une ou de plusieurs d’entre elles. Et un flacon conforme ici peut être inadapté là, par la seule combinaison contenance–bouchage–surface d’étiquette imposée localement.
Ce que l’accise impose au choix du conditionnement
Une fois le régime identifié, le cahier des charges du flacon se déduit presque entièrement du cadre réglementaire.
La contenance d’abord : les régimes raisonnent sur des volumes, et plusieurs marchés imposent des contenances normalisées. Un format exotique, séduisant en rayon, peut devenir ingérable en déclaration parce qu’il complique le calcul des droits et la réconciliation des stocks. La gamme admise se vérifie avant de lancer un moule dédié.
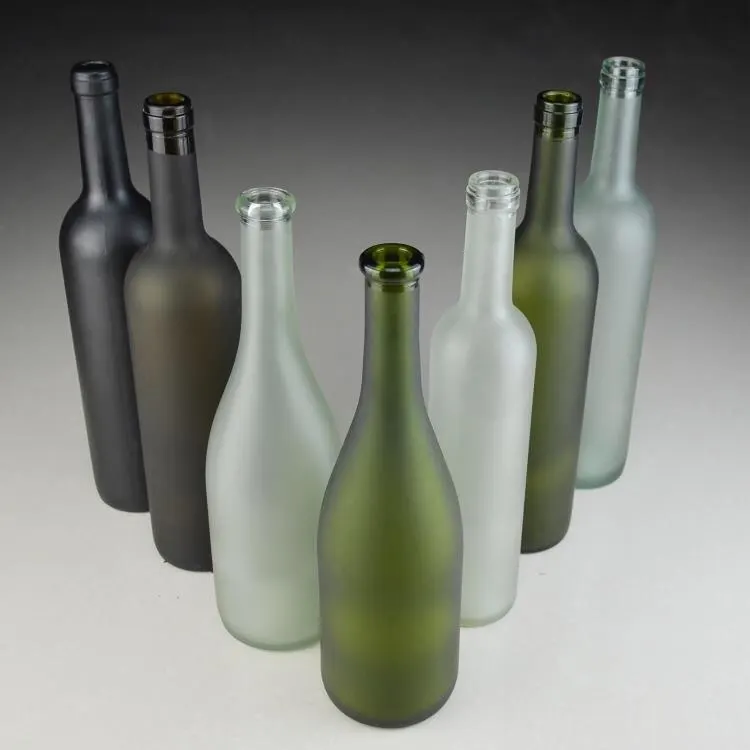
Le bouchage ensuite. Si le régime impose une capsule fiscale, la bague de col devient une pièce d’interface entre bouchon, capsule de marque et marque de l’administration. Deux références visuellement proches, avec un col plus long de quelques millimètres, ne se comportent pas de la même façon : l’une accepte la capsule, l’autre empêche le sertissage. Ce point se valide sur échantillon physique, jamais sur une fiche technique seule.
La surface d’habillage ensuite : mentions légales, code-barres, marque fiscale et mentions environnementales se disputent la même zone. Un corps légèrement plus large, une épaule plus haute ou une étiquette de col sont les trois solutions classiques, et toutes touchent au dessin du contenant. La traçabilité enfin : l’apposition d’un numéro de lot suppose une surface qui accepte l’encre, ou un marquage sur capsule — à tester sur pièces réelles d’un verre dépoli ou teinté.
Personnalisation : capsule neutre, capsule marquée ou capsule fiscale
Trois configurations coexistent, et les confondre est la source d’erreur la plus fréquente des projets de personnalisation.
La capsule neutre, unie et sans marquage, convient aux produits qui n’exigent aucune marque fiscale sur le bouchage et dont la marque s’exprime par l’étiquette et la forme du flacon. Elle présente un avantage logistique réel : disponible sans développement, elle raccourcit le délai et évite les quantités minimales liées à un décor. C’est aussi la plus souple pour une référence vendue dans plusieurs pays.
La capsule marquée au logo, par sérigraphie, dorure ou impression, apporte une reconnaissance immédiate en linéaire comme en restauration. Elle suppose un développement : teinte, validation du fichier, calage couleur, éventuellement outillage. Quantités minimales et délais s’établissent selon le projet, marché par marché.
La capsule fiscale s’impose dans certains régimes. Sa couleur et son numérotage ne relèvent pas de la liberté du client, et sa mise à disposition passe par le circuit autorisé : elle ne peut donc généralement pas porter le décor commercial. Le branding se déplace vers l’étiquette, le col, la collerette ou le coffret — arbitrage qui se décide au dessin du contenant.
Une quatrième voie est souvent la plus robuste pour les marques multi-marchés : un flacon unique, une étiquette par pays, un bouchage standardisé. On conserve une seule référence de verre, donc une seule campagne et une seule palette.
Traçabilité, archivage et gestion des écarts
La conformité fiscale ne s’arrête pas au paiement : elle vit dans la capacité à démontrer, plus tard, ce qui s’est passé. C’est un sujet d’archivage autant que de production.
Du côté de l’opérateur qui met en marché, les pièces à conserver relient un lot à une déclaration : enregistrements de remplissage, numéros de lot, documents de mouvement, numéros de marques fiscales, entrées et sorties de stock, justificatifs d’exportation. Les durées de conservation varient selon le pays et peuvent se compter en années : elles se vérifient auprès de l’administration, non auprès d’un fournisseur d’emballage.
Du côté du fournisseur de verre, un lot livré avec une identification exploitable — référence, date, quantité, éventuellement numéro de moule — permet de reconstituer l’origine d’une anomalie et de limiter le périmètre d’un rappel. Sans identification, toute anomalie devient un problème de campagne entière. Le format exact des documents fournis se précise au cas par cas.
La gestion des écarts mérite enfin d’être formalisée. Une contenance dérivante constatée en fin de campagne, un marquage illisible, une identification de palette disparue au transport : ces situations se traitent très différemment selon qu’un protocole de contrôle existe en amont. Un procès-verbal de réception, avec échantillons conservés et photographies datées, suffit souvent à éviter un litige long.
Export, suspension de droits et circulation des produits
Le régime de suspension est le mécanisme central du commerce des alcools. Entre opérateurs autorisés, les produits circulent sans droits acquittés, sous couvert d’un document d’accompagnement électronique et d’une garantie. Les droits ne deviennent exigibles qu’à la mise à la consommation dans le pays de destination.
Cette architecture pèse sur le bouchage et le marquage. Un produit qui circule en suspension ne porte pas encore sa marque fiscale de destination : il sera marqué à l’arrivée, chez l’opérateur autorisé du pays de mise à la consommation. Le flacon doit donc être conçu pour recevoir cette marque dans un second temps, sur une ligne qui n’est pas celle du fabricant de verre.
À l’exportation vers un pays tiers, les produits quittent le territoire sous régime suspensif et le document de mouvement est apuré par la déclaration d’exportation. Les droits nationaux ne sont alors pas dus, sous réserve que la preuve de sortie soit établie et conservée. Chaque pays garde ses règles de preuve et ses délais : elles se vérifient auprès de l’administration compétente, et le transitaire en est le meilleur interlocuteur opérationnel.
Il faut enfin dissocier deux dossiers douaniers qui se croisent dans une même commande. Le premier concerne la boisson et son régime d’accise ; le second concerne le verre lui-même — expédition du contenant, classification tarifaire, certificat d’origine, traitement des palettes, documents de transport. Les deux partagent un calendrier et parfois un conteneur, mais obéissent à des règles distinctes.
Questions fréquentes des acheteurs
Un flacon vide est-il soumis aux droits d’accise ?
Non. Le verre n’est pas un produit accisé : c’est un emballage, qui relève du contact alimentaire, de la recyclabilité ou de la responsabilité élargie du producteur, mais jamais de l’accise sur les alcools. Les droits naissent à la mise à la consommation de la boisson, chez l’opérateur qui la détient alors. Le flacon conditionne en revanche la capacité à respecter le régime : contenance, tolérance, bouchage, surface d’étiquette et possibilité d’apposer une marque fiscale.
Qu’est-ce qu’une capsule fiscale, et peut-on personnaliser une bouteille déjà capsulée ?
La capsule représentative de droits est apposée sur le bouchage et matérialise l’acquittement ou la garantie des droits. Sa couleur, parfois son numérotage et son circuit de mise à disposition sont encadrés : elle ne peut donc généralement pas porter simultanément le décor commercial. Si votre marché l’exige, la personnalisation se reporte sur l’étiquette, la collerette, la bague de col si le format le permet, ou le coffret. Cette décision se prend au stade du dessin du contenant.
Le fabricant de verre doit-il être agréé comme entrepositaire agréé ?
Non. Les autorisations liées aux droits d’accise concernent les opérateurs qui détiennent, produisent, transforment ou mettent à la consommation des boissons alcoolisées. Un fabricant de verre est un fournisseur d’emballages : il n’intervient pas dans la comptabilité matières d’alcool et ne dépose pas de déclaration fiscale. Il peut en revanche fournir des éléments utiles à votre dossier — constance de capacité, identification des lots, informations techniques sur le bouchage — dont le périmètre se précise selon le projet.
L’obtention des marques fiscales rallonge-t-elle le délai d’approvisionnement ?
Deux calendriers progressent en parallèle : la fabrication du verre et le développement éventuel de la capsule d’un côté, la validation des mentions d’étiquetage, l’obtention des marques fiscales et l’alignement des volumes déclarés de l’autre. Le chemin critique est presque toujours le second, parce qu’il dépend de validations externes. La méthode fiable consiste à planifier à rebours depuis la date de remplissage, sans engager la production du contenant avant que l’habillage et le régime fiscal soient stabilisés.
Quels documents conserver, et pendant combien de temps ?
Les pièces utiles relient un lot physique à une déclaration : enregistrements de remplissage, numéros de lot, documents de mouvement, numéros de marques fiscales, entrées et sorties de stock, justificatifs d’exportation. Les durées légales varient d’un pays à l’autre et peuvent se compter en plusieurs années ; elles se vérifient auprès de l’administration compétente et de votre conseil. Côté fournisseur de verre, l’élément le plus précieux reste l’identification du lot à la livraison : référence, date, quantité.
Les droits d’accise s’appliquent-ils aussi à l’exportation hors Union européenne ?
Les produits qui quittent le territoire sous un régime suspensif en vue d’une exportation ne sont pas mis à la consommation sur le marché intérieur : les droits nationaux ne sont donc pas exigibles, à condition que le mouvement soit documenté et apuré par la déclaration d’exportation, preuve de sortie à l’appui. Il faut aussi anticiper le régime du pays de destination : plusieurs marchés appliquent à l’importation leur propre droit intérieur et leurs propres timbres fiscaux, ce qui peut imposer un marquage spécifique du conditionnement.
En résumé, les droits d’accise et les timbres fiscaux ne se traitent jamais comme un sujet de verre : ce sont des contraintes de conformité qui pèsent très concrètement sur le contenant. Contenance déclarée et tolérance de capacité, géométrie du col et compatibilité avec la capsule, surface d’étiquette disponible après déduction de la marque fiscale, identification des lots et cohérence documentaire : quatre leviers qui se décident au stade du dessin et coûtent cher lorsqu’on les découvre en production. Pour approfondir, consultez nos pages sur la conformité et la réglementation de l’emballage en verre, l’étiquetage et la sérigraphie des bouteilles, les bouchons et capsules, l’export et les documents douaniers, les bouteilles pour spiritueux ainsi que l’embouteillage à façon. Transmettez-nous votre marché de destination, la catégorie de boisson et votre projet d’habillage : nous vous répondrons sur les cotes du col, la contenance et les options de capsule correspondantes, selon le projet.